
NOTICIAS FINANCIERAS
Los mercados no creen los avisos de estmulos del BCE
[ad_1]
Los operadores cuestionan que el Banco Central Europeo pueda ofrecer la ayuda prometida dada la cercana de la salida de Draghi y su hinchado balance.
Hace siete aos, las palabras le bastaban a Mario Draghi para convencer a los mercados de que hara «lo que fuera necesario» para salvar el euro. Ahora que sus ocho aos de mandato tocan a su fin, los inversores estn dispuestos a apostar que el presidente del Banco Central Europeo (BCE) va de farol.
La semana pasada, Draghi insinu que estaba listo para disparar un ltimo bazuca monetario si el clima global de incertidumbre poltica y econmica sigue lastrando el crecimiento y la inversin. El presidente del BCE seal que el consejo de gobierno haba iniciado discusiones «ms detalladas» sobre el modo de proceder en el caso de que las amenazas se materializasen. Las opciones, segn explic, incluan rebajar los tipos de inters y lanzar otra tanda de compras de bonos a travs de una tercera ronda de expansin cuantitativa.
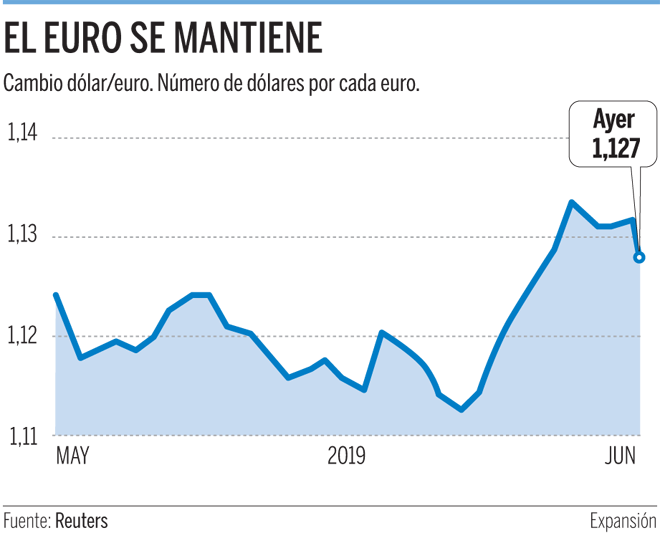
La reaccin del mercado fue dbil. El euro, que normalmente caera ante los indicios de nuevos estmulos del banco central, subi alrededor de un cntimo, a unos 1,13 dlares, y se ha mantenido desde entonces. El mercado de bonos pblicos est tranquilo.
En 2012, en plena crisis de la deuda de la eurozona, el BCE de Draghi convenci a los mercados y a los polticos de que poda comprar un volumen virtualmente ilimitado de bonos para mantener intacto el proyecto del euro. El programa nunca lleg a utilizarse, pero la verosimilitud de la amenaza bast para contener el peligro.
El hecho de que en esta ocasin el euro no se devaluase ha frustrado a las autoridades del BCE, ya que la fortaleza de la moneda nica preocupa a un BCE que opera en una regin dependiente de las exportaciones.
La dbil respuesta de los mercados de divisas refleja la preocupacin a que el BCE no disponga de la misma potencia de fuego que la Reserva Federal (Fed) de EEUU. El tipo de inters de los fondos de la Fed se sita entre el 2,25% y el 2,5%, lo que deja mucho margen para rebajarlos, mientras que el principal tipo de refinanciacin de la eurozona est en cero.
Los inversores tambin cuestionan que el BCE posea ese «considerable margen» que asegur Draghi, para lanzar otra ronda de compras de bonos. El saldo del programa asciende a 1,6 billones de euros, que sumados a otros activos en el balance, equivalen a cerca del 40% del PIB de la eurozona. Los mercados consideran que las normas que dictan que el BCE no puede poseer ms de un tercio de la deuda pendiente de pago de un pas limitarn las nuevas compras.
Lo que los mercados ignoran es que algunos reguladores piensan que esos lmites podran ser flexibles, ya que una sentencia del Tribunal de Justicia de la Unin Europea del ao pasado estableci que debe concederse «una amplia discrecin» al BCE para mantener la estabilidad de los precios.
Las dudas tambin reflejan la preocupacin sobre la identidad del sucesor de Draghi. Entre los candidatos se incluyen el presidente del Bundesbank, Jens Weidmann, y el gobernador del Banco Central de Holanda, Klaas Knot. Ambos criticaron los programas de compras de bonos cuando se revelaron por primera vez a principios de 2015.
A diferencia de 2012, en esta ocasin Draghi tendr que acompaar sus palabras con acciones.
[ad_2]
Source link


